L’essentiel à retenir : l’allongement de la durée de remboursement d’un rachat de crédit réduit vos mensualités mais augmente mécaniquement le coût total de votre dette. Nous vous conseillons de comparer le TAEG global, incluant les frais de dossier et les indemnités de remboursement anticipé, pour valider la rentabilité de l’opération. Sachez que l’assurance peut représenter jusqu’à 30 % du coût final.
L’allongement de la durée d’un prêt peut réduire vos mensualités de manière spectaculaire, mais cette souplesse mécanique augmente mathématiquement le montant total des intérêts capitalisés sur la période.
Pourtant, une baisse immédiate de vos charges masque souvent une érosion réelle de votre patrimoine global. Nous analysons ici chaque rachat de crédit pièges pour sécuriser votre restructuration et nous vous aidons à identifier les leviers juridiques, comme la loi Lemoine, afin d’optimiser le coût de votre opération.
Le rachat de crédit : un mécanisme de restructuration financière
Le rachat de crédit fusionne plusieurs dettes en un contrat unique pour abaisser les mensualités jusqu’à 60 %. Cette opération exige un TAEG global incluant frais de dossier et garanties, modifiant radicalement la structure juridique du remboursement.
Cette transition vers un contrat unique permet de stabiliser votre budget, mais elle nécessite une vigilance particulière sur les modalités contractuelles pour éviter tout déséquilibre financier à long terme.
Distinguer le regroupement de crédits de la renégociation bancaire
La renégociation modifie votre contrat actuel au sein de la même banque. À l’inverse, le rachat crée un acte juridique totalement neuf chez un nouveau prêteur. C’est une distinction fondamentale.
Vous sollicitez alors des courtiers ou des banques spécialisées. Le changement de créancier unique simplifie grandement votre gestion comptable. En fait, il s’agit d’une bascule contractuelle majeure pour vous.
Votre dette initiale s’éteint. Un nouveau tableau d’amortissement démarre alors immédiatement.
Analyser votre situation financière réelle avant toute démarche
Vous devez réunir vos trois derniers relevés de compte et bulletins de salaire. Un audit complet impose une transparence totale sur vos charges fixes et vos éventuels crédits revolving.
Évaluez ensuite votre reste à vivre selon la composition de votre foyer. Ce montant doit impérativement couvrir vos besoins vitaux sans solliciter de nouveau découvert bancaire après l’opération.
Voici les éléments indispensables pour votre dossier :
- Relevés de comptes
- Tableaux d’amortissement
- Justificatifs de revenus
- Dettes exclues comme les dettes de jeu
Évaluer la viabilité de votre taux d’endettement post-opération
La règle des 35 % fixée par le HCSF protège les ménages contre le surendettement. Un dépassement fragilise votre dossier auprès des analystes de risques. Soyez particulièrement vigilant.
Le regroupement doit stabiliser votre budget quotidien durablement. Vérifiez que vos revenus actuels sont pérennes pour honorer ce nouvel engagement. Votre projet doit rester cohérent avec votre niveau de vie réel.
Une simulation précise évite les mauvaises surprises. Le taux d’endettement reste le juge de paix.
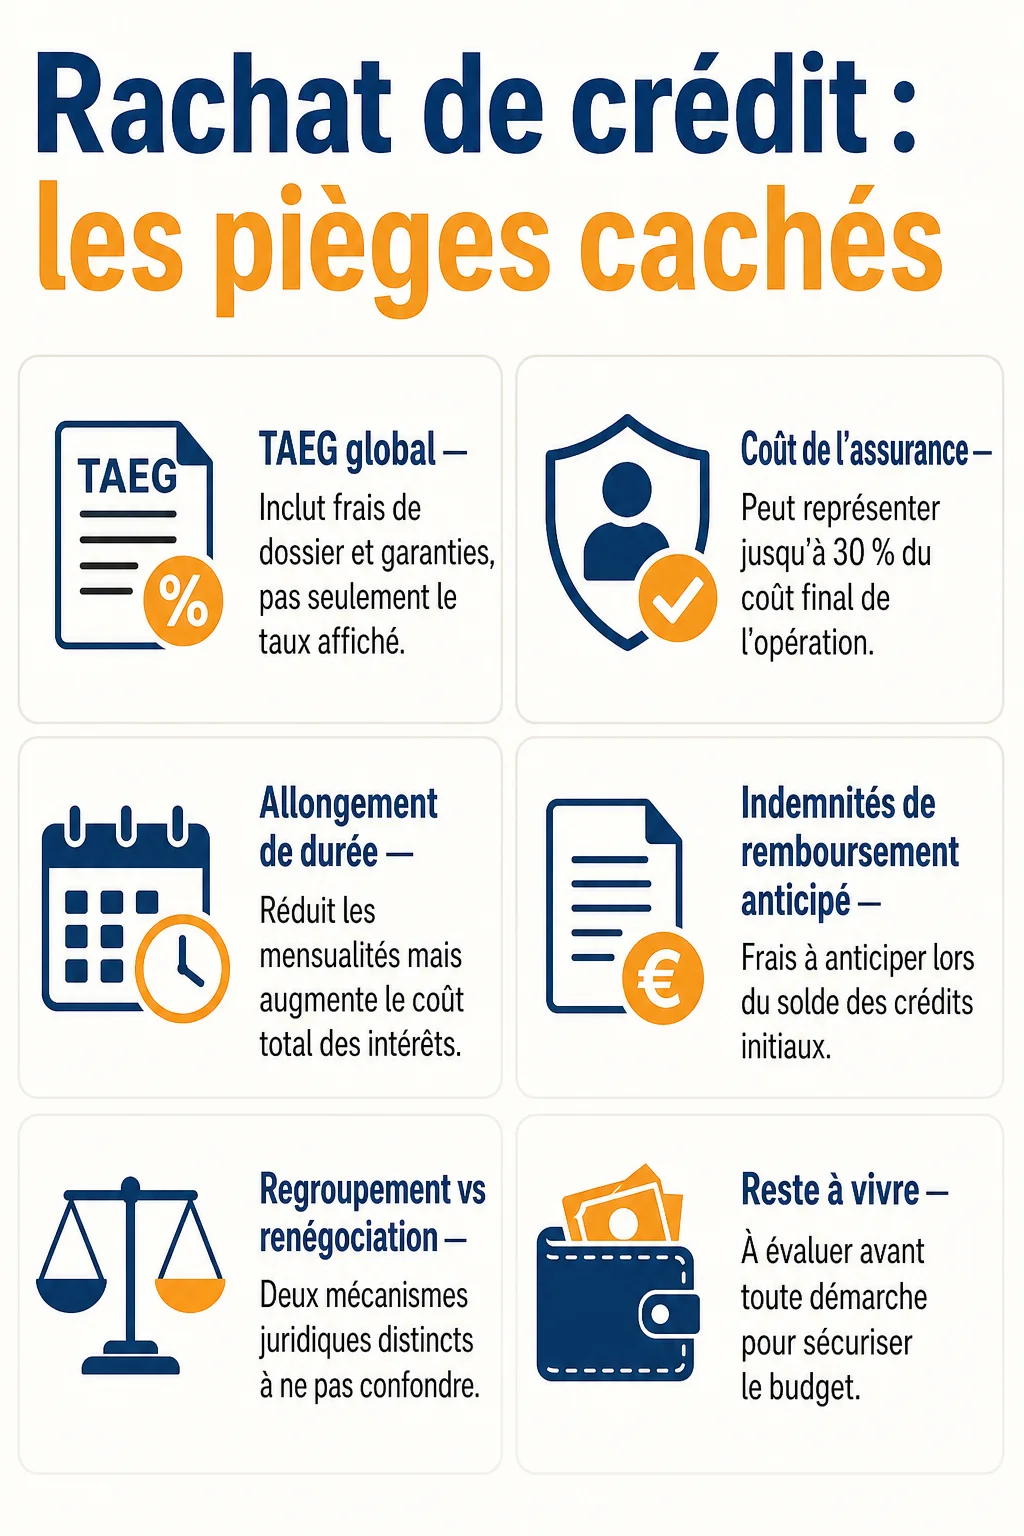 Ouvrir l’infographie en grand
Les 3 pièges financiers liés à l’allongement de la durée de remboursement
Le regroupement de vos dettes peut sembler être une solution miracle pour votre budget. Mais attention, car si la mensualité baisse, le temps, lui, joue contre votre patrimoine.
Le mirage de la baisse de mensualité face au coût total
Réduire vos échéances mensuelles procure un soulagement immédiat pour votre reste à vivre. Pourtant, cette sensation de richesse est trompeuse. Votre capital restant dû ne diminue pas plus vite.
En fait, comparer vos intérêts avant et après l’opération révèle souvent une réalité amère. Une mensualité allégée cache un appauvrissement mécanique sur le long terme. Vous achetez votre confort présent au prix fort. Les chiffres sont têtus.
Calculez systématiquement le coût final. C’est le seul indicateur fiable de votre rentabilité réelle.
L’impact mathématique de la durée sur les intérêts cumulés
Le temps capitalise les intérêts de manière implacable. Plus vous étalez le remboursement, plus la banque perçoit de marges bénéficiaires. C’est une logique arithmétique rigoureuse et particulièrement onéreuse.
Le risque de surendettement persiste sur plusieurs décennies malgré une charge mensuelle plus faible. Vous restez engagé bien au-delà de vos prévisions initiales. La prudence est de mise sur les durées extrêmes.
L’allongement de la durée de remboursement est le premier facteur d’explosion du coût total d’un crédit restructuré.
Exemple concret d’un coût global doublé par la restructuration
Prenons un regroupement de crédits consommation. Un prêt de 30 000 euros sur 60 mois coûte moins cher qu’un rachat sur 120 mois. L’écart représente des milliers d’euros d’intérêts en plus. Analysez bien les tableaux d’amortissement.
Comparez le capital emprunté au montant total remboursé. Un taux nominal attractif peut masquer un coût réel final bien plus élevé. Ne vous fiez pas qu’au taux affiché.
| Scénario | Mensualité | Durée | Coût total des intérêts |
|---|---|---|---|
| Crédits actuels | 800 € | 42 mois | 4 500 € |
| Rachat court | 550 € | 72 mois | 7 200 € |
| Rachat long | 380 € | 120 mois | 13 500 € |
Les frais annexes : identifier les coûts cachés qui alourdissent la facture
Bref, au-delà du taux, ce sont les frais périphériques qui déterminent la pertinence de l’opération.
Les indemnités de remboursement anticipé et leur poids financier
Chiffrez les pénalités contractuelles lors du solde de vos anciens prêts. Ces IRA peuvent représenter jusqu’à 3 % du capital restant dû. C’est une charge immédiate à ne pas négliger.
Pour les crédits à la consommation, ces frais sont plafonnés par la loi. Ils sont souvent intégrés dans le montant global du nouveau prêt. Vous les financez donc avec des intérêts supplémentaires. Le coût est ainsi lissé mais bien réel.
Vérifiez vos contrats actuels. Chaque clause de remboursement anticipé doit être scrutée avec attention.
Les frais de dossier et de courtage souvent sous-estimés
Évaluez les honoraires des courtiers qui oscillent généralement entre 1 % et 5 % du montant financé. Ces frais rémunèrent l’expertise et la recherche du meilleur partenaire bancaire.
La réglementation interdit tout versement avant le déblocage des fonds. Ces frais fixes impactent directement le TAEG final. Comparez toujours plusieurs propositions d’intermédiaires avant de signer.
Voici les principaux postes de dépenses à surveiller :
- Frais de dossier bancaire
- Honoraires de courtage
- Frais d’envoi postal
- Frais d’expertise
Les coûts liés aux garanties hypothécaires ou de cautionnement
Détaillez les frais de mainlevée si vous aviez une hypothèque sur un bien immobilier. Une nouvelle inscription hypothécaire engendre des frais de notaire et des taxes de publicité foncière.
Comparez le coût d’une garantie réelle avec celui d’une société de caution. La nature de vos biens influence directement le montant de cette protection bancaire. Certains organismes restituent une partie du fonds de garantie en fin de prêt. C’est un point à vérifier.
Le choix de la garantie pèse lourd. Il peut alourdir la facture de plusieurs milliers d’euros.
Assurance emprunteur et régimes juridiques : les points de vigilance
Alors, penchons-nous sur le cadre légal et la protection de votre santé financière via l’assurance.
Les risques de l’assurance groupe sans mise en concurrence
Les contrats de groupe des banques présentent souvent des surcoûts notables. Ces offres mutualisées s’avèrent moins compétitives qu’une délégation individuelle personnalisée. La différence tarifaire est parfois flagrante pour l’emprunteur.
Identifiez les garanties indispensables comme le décès ou l’invalidité. Votre âge et votre état de santé influencent directement votre prime annuelle. Une mise en concurrence permet de trouver un contrat adapté. Ne signez pas sans comparer.
L’assurance peut représenter jusqu’à 30 % du coût total de votre rachat de crédit.
Différencier les règles du crédit immobilier et de la consommation
Il existe un seuil de 60 % de part immobilière dans le rachat. Si ce taux est atteint, les règles protectrices du crédit immobilier s’appliquent. Cela concerne alors l’intégralité de votre opération financière.
Les protections légales diffèrent entre consommation et immobilier. Les délais de réflexion et de rétractation varient selon le régime choisi par le prêteur. Cette distinction est fondamentale pour vos droits. Soyez attentif à la mention du contrat.
La loi Scrivener vous protège. Elle impose des délais stricts pour valider votre offre de prêt.
Optimiser le coût de la délégation via la loi Lemoine
Vous pouvez résilier votre assurance à tout moment grâce à la loi Lemoine. Cette réforme majeure offre une liberté totale pour changer de contrat sans frais. C’est un levier de flexibilité essentiel aujourd’hui.
L’économie potentielle sur la durée totale de votre rachat de crédit est importante. La procédure pour substituer un contrat par une offre externe est désormais simplifiée. Vous pouvez gagner des milliers d’euros. C’est une opportunité réelle.
Comparez les garanties équivalentes. La banque ne peut pas refuser un contrat aux protections identiques.
Guide de décision : dans quels cas le rachat est-il réellement déconseillé ?
Le regroupement de dettes apparaît souvent comme une bouffée d’oxygène pour votre budget mensuel. Pourtant, il existe des situations où dire non au rachat est la meilleure décision stratégique.
Les profils à risque face à une capacité d’emprunt future réduite
Analysez l’impact d’un rachat sur votre futur projet immobilier. Les banques voient parfois d’un mauvais œil un historique récent de regroupement de crédits consommation. Cela traduit une fragilité passée.
Identifier les situations où conserver vos crédits actuels est plus judicieux. Si vos prêts arrivent bientôt à leur terme, les frais de rachat seront supérieurs aux intérêts restants. Parfois, il vaut mieux serrer la ceinture quelques mois. La stratégie prime sur l’urgence.
Préservez votre profil emprunteur. Un rachat trop précoce peut bloquer un achat immobilier important demain.
Les situations d’impasse financière relevant de la Banque de France
Distinguez le rachat commercial de la procédure de surendettement publique. Si vos revenus ne couvrent plus vos charges vitales, le rachat ne fera qu’aggraver votre dette globale.
Précisez les critères d’orientation vers une commission de surendettement départementale. Une inscription au FICP interdit généralement l’accès aux offres de regroupement classiques du marché bancaire. Dans ce cas, la médiation institutionnelle devient la seule issue viable. N’attendez pas l’expulsion.
La procédure Banque de France protège. Elle gèle les dettes et stoppe les saisies des créanciers.
Détecter les fraudes et les propositions de faux conseillers
Listez les signes d’alerte des arnaques financières sur internet. Des taux anormalement bas ou des demandes de fonds urgentes doivent vous alerter immédiatement. Restez extrêmement vigilant sur le web.
Vérifiez systématiquement l’immatriculation à l’ORIAS de votre interlocuteur financier. Aucun versement ne doit être effectué avant la signature définitive de l’offre. C’est la loi qui vous protège.
- Absence de numéro ORIAS
- Fautes d’orthographe
- Demande de virement immédiat
- Promesse de rachat sans justificatifs
Stratégies alternatives pour assainir votre budget sans nouveau prêt
Enfin, explorez ces pistes concrètes pour redresser la barre sans souscrire un nouvel engagement bancaire.
La renégociation directe des taux avec vos créanciers actuels
Présentez des arguments solides pour solliciter une baisse de taux auprès de votre conseiller habituel. Votre fidélité et une tenue de compte irréprochable constituent vos meilleurs atouts de négociation actuels.
Utilisez la modulation des échéances prévue dans vos contrats de prêt initiaux. Cette option permet de réduire temporairement vos mensualités sans frais de dossier supplémentaires. Le gain financier d’une simple réduction de marge bancaire peut s’avérer surprenant. Testez cette voie en priorité.
Un avenant suffit parfois. Cela évite de lourdes démarches administratives et des frais annexes.
La gestion budgétaire stricte et la désolidarisation de crédits
Nous préconisons des méthodes pour réduire vos charges fixes superflues chaque mois. La chasse aux abonnements inutiles et la renégociation des contrats d’énergie libèrent rapidement du reste à vivre.
Comprenez le principe de désolidarisation en cas de séparation ou de divorce récent. Un remboursement partiel anticipé via votre épargne disponible reste souvent la solution la plus rentable mathématiquement. Évitez de stocker de l’argent qui rapporte peu. Le désendettement est un placement.
Reprenez le contrôle total. Une gestion rigoureuse vaut souvent mieux qu’un nouveau crédit long.
Le recours à la médiation et les délais de rétractation légaux
Sollicitez le médiateur bancaire en cas de litige persistant sur un crédit. Cette autorité indépendante aide à trouver des solutions amiables avant toute action judiciaire coûteuse pour votre budget.
Vous disposez d’un délai de 14 jours pour vous rétracter après la signature d’une offre. Les modalités de recours gracieux auprès des banques permettent de renégocier des conditions difficiles. Ne vous sentez jamais piégé par un document signé trop vite. Le droit est là.
Agissez vite en cas de regret. Un courrier recommandé suffit pour annuler l’opération sans pénalité.
Pour sécuriser votre patrimoine, restez vigilant face à l’allongement de la durée et aux frais cachés. Analysez scrupuleusement chaque coût pour déjouer le rachat de crédit pièges et optimisez votre assurance via la loi Lemoine. Agissez dès maintenant pour transformer votre restructuration en un véritable levier de liberté financière durable.