Temps de lecture estimé : 6 minutes
Points clés à retenir
- Taux en France : 20 %, 10 %, 5,5 % et 2,1 %, avec des taux propres aux DOM.
- HT vers TTC : multipliez par 1,2 (20 %), 1,1 (10 %), 1,055 (5,5 %) ou 1,021 (2,1 %).
- TTC vers HT : divisez par le même coefficient, jamais TTC × taux.
- TVA à reverser = TVA collectée − TVA déductible.
- En franchise en base, mentionnez l’article 293 B du CGI sur vos factures.
Les taux de TVA à connaître avant de calculer
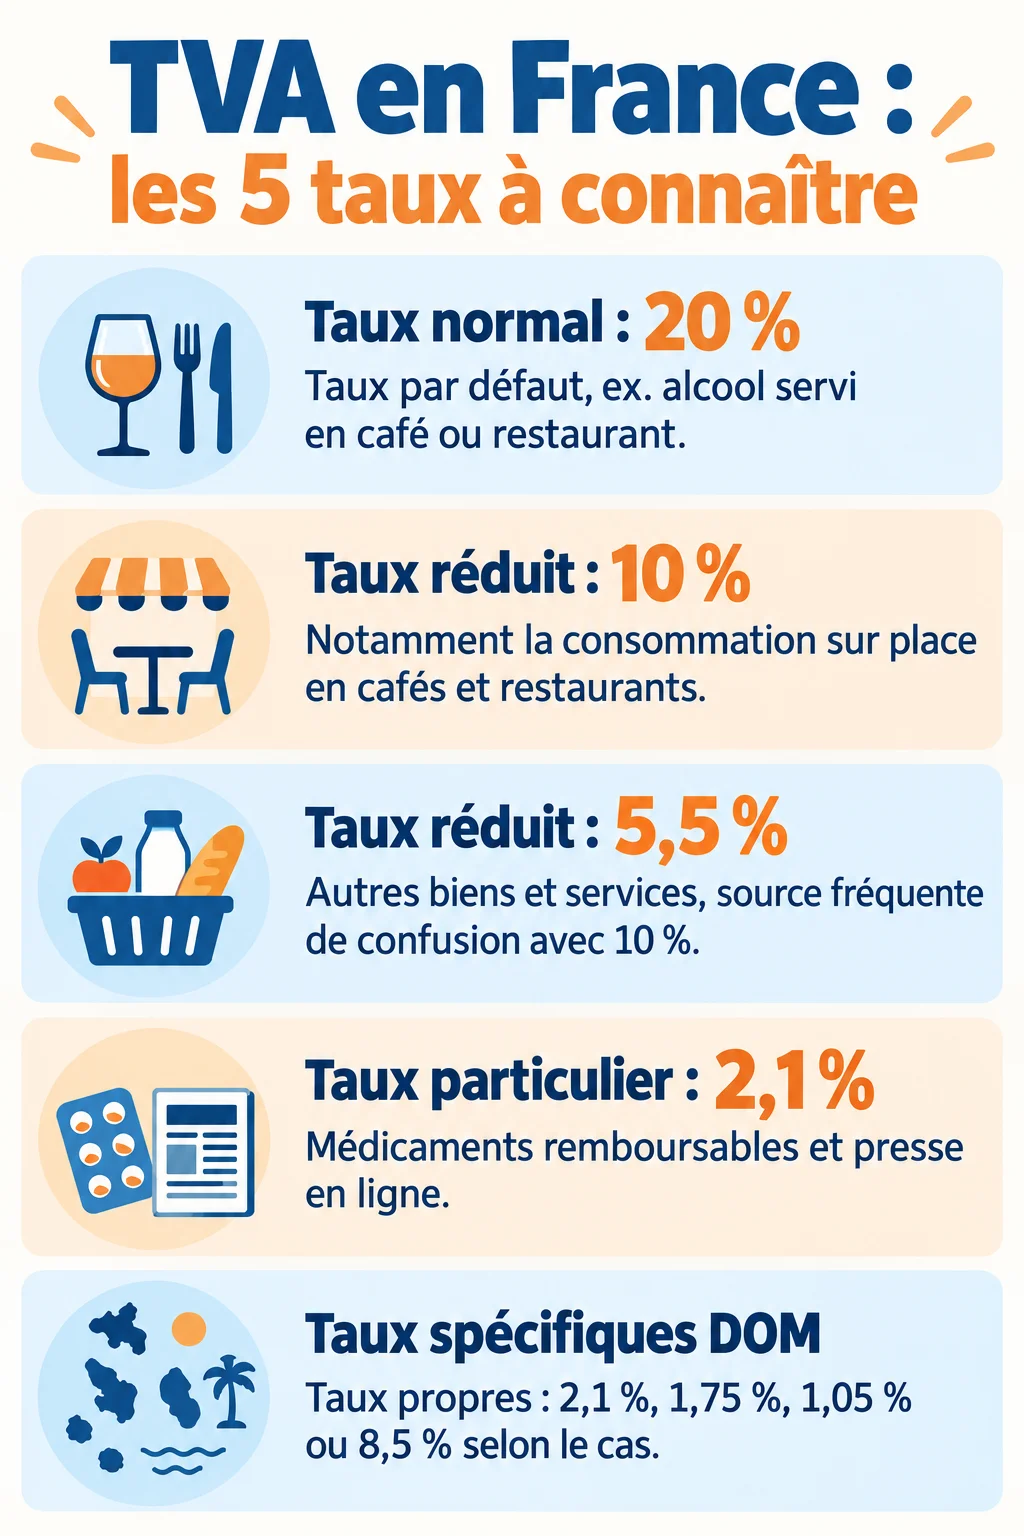
Pour réussir un calcul TVA, il faut d’abord identifier le bon taux, car toute la suite en dépend. En France, le taux normal est de 20 % et il existe trois taux réduits : 10 %, 5,5 % et 2,1 %. Une erreur de taux sur une facture peut entraîner un redressement.
Taux normal de 20 % : le cas général
Le taux de 20 % s’applique par défaut, dès qu’aucun taux réduit ne vise expressément le produit ou le service. Il concerne par exemple les boissons alcooliques servies dans un café ou un restaurant, même si le repas lui-même relève d’un autre taux.
Taux de 10 % et 5,5 % : exemples de produits et services concernés
Les ventes à consommer sur place dans les cafés et restaurants sont taxées à 10 %. Le taux de 5,5 % vise d’autres catégories de biens et services, et c’est là que les confusions entre 10 % et 5,5 % surviennent le plus souvent. Dans le doute, je vérifie le taux sur le site des impôts avant d’émettre la facture.
Taux particulier de 2,1 % : médicaments remboursables et presse en ligne
Le taux de 2,1 % est le plus bas. Il s’applique notamment aux médicaments remboursables et à la presse en ligne.
Taux spécifiques dans les DOM
Les départements d’outre-mer ont leurs propres taux, comme 2,1 %, 1,75 % ou 1,05 %. Un taux de 8,5 % existe aussi dans certains DOM. Si votre activité s’y exerce, n’appliquez pas les taux de métropole sans vérification.
 Ouvrir l’infographie en grand
Calculer le TTC à partir du prix HT
Le prix TTC s’obtient en multipliant le prix HT par (1 + taux). À 20 %, cela revient à multiplier par 1,2. Cette méthode évite de calculer la TVA puis de l’additionner : une seule opération suffit.
Les coefficients multiplicateurs par taux
Voici les coefficients à garder sous la main. Pour passer du HT au TTC, on multiplie. Pour faire l’inverse, on divise.
| Taux | HT vers TTC | TTC vers HT |
|---|---|---|
| 20 % | × 1,2 | ÷ 1,2 |
| 10 % | × 1,1 | ÷ 1,1 |
| 5,5 % | × 1,055 | ÷ 1,055 |
| 2,1 % | × 1,021 | ÷ 1,021 |
Exemple chiffré à 20 %
Un devis de 100 € HT à 20 % donne 100 × 1,2 = 120 € TTC, dont 20 € de TVA. Au restaurant, un menu à 30 € HT consommé sur place passe à 33 € TTC (30 × 1,1), alors qu’une bouteille de vin à 20 € HT passe à 24 € TTC (20 × 1,2).
Calculer le prix HT à partir du TTC (TVA inversée)
Pour retrouver le HT, on divise le TTC par (1 + taux). À 20 %, on divise par 1,2. Le montant de TVA contenu dans le TTC est ensuite la différence entre les deux.
Isoler le montant de TVA contenu dans un TTC
Deux formules équivalentes donnent directement la TVA incluse : TTC ÷ (1 + taux) × taux, ou TTC ÷ (100 + taux en %) × taux en %. Choisissez celle que vous retenez le mieux.
Piège classique : multiplier le TTC par 0,2 pour trouver la TVA. Ce calcul surestime la TVA, car le taux s’applique au HT, pas au TTC. De même, retirer 20 % d’un TTC ne donne pas le HT.
Exemples à 20 %, 10 % et 5,5 %
- À 20 % : 120 € TTC ÷ 1,2 = 100 € HT, soit 20 € de TVA.
- À 10 % : 110 € TTC ÷ 1,1 = 100 € HT, soit 10 € de TVA.
- À 5,5 % : 105,50 € TTC ÷ 1,055 = 100 € HT, soit 5,50 € de TVA.
Pour un ticket de caisse à 55 € TTC au taux de 10 %, le HT est de 50 € et la TVA de 5 €. Le calcul est identique pour toute somme, quel que soit le montant.
Calculer la TVA à reverser à l’État
La TVA à reverser est égale à la TVA collectée moins la TVA déductible. Le résultat est la somme que l’entreprise doit payer à l’État sur la période déclarée.
Pour mieux comprendre la différence entre TVA collectée et TVA déductible, la chaîne L’Économie-Gestion Simplement l’explique de façon claire dans cette vidéo.
TVA collectée et TVA déductible : définitions
- La TVA collectée est celle que vous facturez à vos clients (TTC − HT sur vos ventes).
- La TVA déductible est celle que vous avez payée à vos fournisseurs sur vos achats professionnels.
Exemple chiffré et cas du crédit de TVA
Une entreprise collecte 5 000 € de TVA et dispose de 3 500 € de TVA déductible. Elle reverse donc 5 000 − 3 500 = 1 500 €. Si la TVA déductible dépasse la TVA collectée, le résultat est négatif : l’entreprise détient alors un crédit de TVA.
Quand on ne facture pas de TVA
Sous certains seuils de chiffre d’affaires, la franchise en base dispense de facturer la TVA. Les seuils de base, applicables à compter du 1er janvier 2025 selon impots.gouv.fr, sont de 85 000 € pour les ventes de marchandises et la fourniture de logement, et de 37 500 € pour les prestations de service. Ces plafonds ont déjà bougé ces dernières années, donc je conseille de les revérifier avant toute décision.
La mention obligatoire sur les factures
En franchise en base, la facture doit porter la mention « TVA non applicable – article 293 B du CGI ». Elle remplace tout montant de TVA.
Seuils majorés et conséquences sur les achats
En cours d’année, la franchise cesse si le chiffre d’affaires dépasse 93 500 € (ventes) ou 41 250 € (services). La TVA est alors due à compter du dépassement. Autre conséquence : sans TVA facturée, vous ne récupérez pas la TVA sur vos achats, qui reste une charge pour vous.
Calcul de TVA intracommunautaire : le principe de l’autoliquidation
Quand vous achetez à un fournisseur établi dans un autre pays de l’Union européenne, la facture arrive en général sans TVA. C’est à vous de l’appliquer au taux français, par le mécanisme de l’autoliquidation.
Concrètement, vous déclarez la même somme en TVA collectée et en TVA déductible dans votre déclaration. Pour un achat de 1 000 € HT, vous inscrivez 200 € des deux côtés. L’opération est neutre pour la trésorerie, sauf si votre droit à déduction est limité.